ديون فرنسا واحتجاجاتها.. هل يواجه الاقتصاد الفرنسي سنوات من الركود والاضطرابات؟

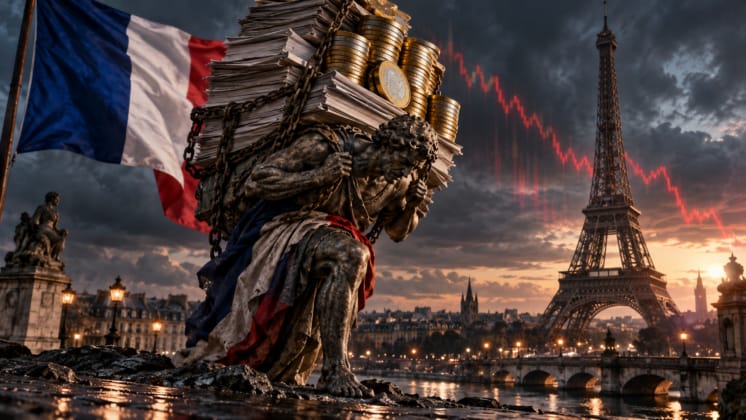
تواجه فرنسا ضغوطًا اقتصادية وسياسية متزايدة، في ظل تصاعد الاحتجاجات الاجتماعية وتراجع القدرة الشرائية وارتفاع تكاليف المعيشة، بالتزامن مع اتساع عجز الموازنة وارتفاع الدين العام إلى مستويات تثير مخاوف بشأن مستقبل النمو والاستقرار المالي.
وبحسب تقرير نشرته شبكة CNN في 26 أكتوبر 2026، تتزامن هذه التطورات مع ارتفاع تكاليف الاقتراض وتباطؤ الاستثمار والإنتاجية، ما يضع الحكومة أمام معادلة صعبة تجمع بين خفض الإنفاق العام والحفاظ على الخدمات الأساسية والاستجابة للمطالب الاجتماعية.
الدين العام يقترب من 120% من الناتج المحلي
بلغ الدين العام الفرنسي نحو 3.596 تريليون يورو بنهاية الربع الثاني من عام 2026، بما يعادل 119% من الناتج المحلي الإجمالي، وفق البيانات الواردة في التقرير.
وتزداد الضغوط مع استمرار العجز المالي وصعوبة التوصل إلى توافق برلماني بشأن موازنة عام 2027. وتستهدف الحكومة خفض العجز إلى 5% من الناتج المحلي الإجمالي، مقابل نحو 5.4% خلال عام 2026.
وفي 23 أكتوبر، أبقت وكالة «موديز» التصنيف الائتماني لفرنسا عند مستوى Aa3 مع نظرة مستقبلية سلبية، وسط مخاوف مرتبطة بالعجز المالي والانقسامات السياسية.
الاحتجاجات تضغط على الحكومة والنشاط التجاري
تتواصل الاحتجاجات التي تشارك فيها مجموعات طلابية ونقابات عمالية وأفراد من حركة «السترات الصفراء»، على خلفية مطالب تتعلق بالتعليم والظروف المعيشية والسياسات الحكومية.
وذكرت وكالة رويترز أن ممثلين عن الطلاب أكدوا استمرار تحركاتهم رغم مقترحات تتعلق بتقليص أعداد الطلاب في بعض الفصول، وتوفير قروض لتجديد المدارس، وتعديل نظام القبول الجامعي الذي يرونه غير عادل. ولم تكن الحكومة قد أكدت رسميًا تفاصيل هذه المقترحات، وفق التقرير.
وامتدت آثار الاضطرابات إلى النشاط التجاري وثقة المستثمرين، إذ نقلت رويترز عن مسؤول في غرف التجارة والصناعة الفرنسية أن مبيعات بعض المتاجر تراجعت بنحو 80% بسبب الإغلاقات المرتبطة بأعمال العنف.
هل تقترب فرنسا من سيناريو الأزمة اليونانية؟
لا يعني ارتفاع الدين العام وحده أن فرنسا تتجه بالضرورة إلى تكرار الأزمة الاقتصادية اليونانية؛ إذ تتوقف استدامة الديون على عوامل عدة، أبرزها تكلفة الاقتراض، ومعدل النمو الاقتصادي، وقدرة الدولة على تحصيل الإيرادات والوفاء بالتزاماتها.
لكن تزامن ارتفاع الدين مع تباطؤ الاقتصاد يزيد صعوبة خفض العجز وتقليص نسبة الدين إلى الناتج المحلي. فكلما تباطأ النمو، تراجعت قدرة الدولة على توسيع إيراداتها الضريبية، وأصبح خفض المديونية أكثر تعقيدًا.
كما أن عضوية فرنسا في منطقة اليورو تحد من قدرتها على التحكم منفردة في العملة التي تقترض بها، بينما تخضع تدخلات البنك المركزي الأوروبي لتفويضه وشروط الأدوات التي يستخدمها.
ضعف الإنتاجية والاستثمار يعقدان التعافي
رغم ارتفاع إنتاجية العمل في فرنسا مقارنة بعدد من الاقتصادات الأوروبية، فإن تباطؤ نموها يحد من قدرة الاقتصاد على تحسين مستويات المعيشة وزيادة الإيرادات العامة.
وبلغ معدل التشغيل نحو 69.4% بين السكان الذين تتراوح أعمارهم بين 15 و64 عامًا خلال عام 2025، مقابل متوسط يقارب 70.4% في دول منظمة التعاون الاقتصادي والتنمية.
وترتبط التحديات بضعف مشاركة بعض الفئات في سوق العمل، ومحدودية الاستثمار في الابتكار والتكنولوجيا، وتفاوت المهارات، وبطء انتشار التقنيات الحديثة بين الشركات الصغيرة والمتوسطة.
من يتحمل تكلفة الإصلاح المالي؟
يثير ارتفاع الدين العام نقاشًا بشأن توزيع أعباء الإصلاح، خصوصًا أن ملكية السندات الحكومية والعوائد الناتجة عنها لا تتوزع بالتساوي بين فئات المجتمع.
ولا تعني زيادة الدين الحكومي بالضرورة ارتفاع ثروات الأثرياء، إذ يتوقف الأثر على كيفية استخدام الأموال المقترضة، وطبيعة الضرائب، وتوزيع الأصول المالية.
وفي هذا السياق، تبرز مقترحات الاقتصادي الفرنسي توماس بيكيتي بشأن ضرائب الثروة والميراث والأرباح الرأسمالية، باعتبارها أدوات محتملة للحد من التفاوت، مع ضرورة مراعاة أثرها في الاستثمار والإنتاج.
هل يؤدي التقشف إلى تفاقم الأزمة؟
تسعى الحكومة إلى خفض العجز واستعادة ثقة المستثمرين عبر ضبط الإنفاق وتحسين الإيرادات، غير أن التقشف السريع والشامل قد يضعف الاستهلاك والاستثمار إذا طُبق في ظل طلب اقتصادي محدود.
وقد يؤدي تراجع الإنفاق إلى انخفاض الإنتاج والتوظيف، ومن ثم تقلص الحصيلة الضريبية وارتفاع بعض النفقات الاجتماعية، ما يحد من الوفورات التي تستهدف الحكومة تحقيقها.
لذلك، لا يرتبط نجاح الإصلاح المالي بخفض المصروفات وحده، بل بقدرته على تحسين كفاءة الإنفاق وزيادة الإيرادات دون إضعاف النمو الاقتصادي أو تحميل الفئات الأقل دخلًا أعباء غير متناسبة.
توقعات 2026 و2027.. نمو ضعيف ومخاطر مستمرة
أشارت توقعات منظمة التعاون الاقتصادي والتنمية الصادرة في يونيو 2026 إلى استمرار ضعف النمو الفرنسي خلال عامي 2026 و2027. غير أن هذه التقديرات سبقت التطورات السياسية والمالية الأحدث، ولذلك تظل قابلة للتغير.
ويتمثل الخطر الأساسي في احتمال استمرار تباطؤ النمو وارتفاع تكلفة خدمة الدين وضعف الاستثمار وتصاعد التوترات الاجتماعية، بما يقلص قدرة الحكومة على المناورة المالية.
ويتطلب الحد من هذه المخاطر تعزيز الاستثمار في التكنولوجيا والابتكار والبنية التحتية، وتحسين جودة التعليم والصحة وفرص العمل، ومراجعة الإعفاءات الضريبية، وتطوير التحصيل الضريبي بصورة عادلة، مع حماية القوة الشرائية للفئات منخفضة ومتوسطة الدخل.
وتواجه فرنسا بذلك اختبارًا اقتصاديًا يتجاوز حجم الدين وحده؛ إذ يتوقف مسارها خلال السنوات المقبلة على قدرتها على تحقيق توازن بين الانضباط المالي وتحفيز النمو واحتواء الاحتجاجات الاجتماعية، دون افتراض أن الأزمة اليونانية ستتكرر بالضرورة.