شركات التأمين الصينية تحت المجهر.. هل تقف وراء موجات انهيار سوق الأسهم رغم دورها في دعم الاقتصاد؟

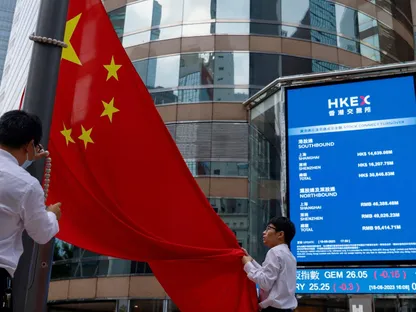
تواجه سوق الأسهم الصينية موجة جديدة من التراجع الحاد، دفعت السلطات إلى التحرك مجددًا لاحتواء الخسائر، بعد مرور عامين فقط على تدخل حكومي واسع لإنقاذ السوق. وفي خضم هذه التطورات، تصاعدت الاتهامات بشأن الجهات المسؤولة عن موجة البيع، وسط تركيز متزايد على شركات التأمين المملوكة للدولة، التي يُفترض أن تؤدي دورًا في توفير رؤوس الأموال طويلة الأجل ودعم الاستثمار في الأسهم.
وتعيد بكين استخدام مجموعة من الأدوات التي اعتمدت عليها خلال أزمة عام 2024، من بينها توفير تمويل منخفض التكلفة لإعادة شراء الشركات أسهمها، وضخ السيولة للمستثمرين المؤسسيين عبر بنك الشعب الصيني، إلى جانب تكثيف تدخلات ما يُعرف باسم «الفريق الوطني»، وهو المصطلح المستخدم للإشارة إلى الجهات الحكومية التي تتدخل لدعم استقرار السوق.
كما عادت الجهات التنظيمية إلى أسلوب التوجيه غير الرسمي، من خلال حث المستثمرين المؤسسيين وشركات الوساطة على الامتناع عن بيع الأسهم، في محاولة للحد من الضغوط التي تتعرض لها الأسعار.
أسوأ تراجع شهري للأسهم الصينية منذ أكثر من عقد
شهدت سوق الأسهم الصينية خلال أكتوبر/تشرين الأول الماضي أسوأ انخفاض شهري لها منذ أكثر من عشر سنوات، ودخل مؤشر «سي إس آي 300» (CSI 300)، الذي يضم مجموعة من الأسهم القيادية، نطاق السوق الهابطة مقارنة بمستواه القياسي المسجل في أواخر يونيو/حزيران.
وفي الوقت نفسه، تعرض مؤشر «ستار 50» (Star 50)، المعروف رسميًا باسم مؤشر مجلس العلوم والتكنولوجيا 50 في بورصة شنغهاي، لضغوط شديدة، بعدما تراجع بما يصل إلى 48%، وهو مؤشر يضم عددًا كبيرًا من شركات أشباه الموصلات والتكنولوجيا.
وأعاد هذا التراجع طرح سؤال بشأن الجهات التي تقف وراء عمليات البيع، خاصة مع تزايد صعوبة تحديد مصدر الضغوط التي تتعرض لها السوق.
اتهامات لشركات التأمين بتوسيع موجة البيع
برزت شركات التأمين باعتبارها أحد الأطراف المحتملة المسؤولة عن التراجع الأخير، بعدما وجهت مجموعة «شيفا كابيتال» (Shiva Capital Group)، إحدى كبرى شركات إدارة صناديق التحوط في الصين، اتهامات إلى هذه الشركات بتقليص استثماراتها في الأسهم بصورة حادة.
وفي رسالة حديثة إلى عملائها، قال مؤسس المجموعة هونغ ليانغ إن شركات التأمين توسعت في شراء أسهم التكنولوجيا عندما كانت الأسعار تقترب من مستوياتها المرتفعة في يوليو/تموز، قبل أن تبدأ في خفض حيازاتها بشكل كبير خلال أواخر سبتمبر/أيلول.
ووصف ليانغ هذا السلوك بأنه «محير حقًا»، خاصة أن شركات التأمين يفترض أن تكون من المستثمرين القادرين على الاحتفاظ باستثماراتهم لفترات طويلة.
ومع ذلك، يشير التقرير إلى أن ليانغ قد تكون لديه أيضًا دوافع لتجنب تحميل صناديق التحوط مسؤولية التراجع، في ظل تاريخ السوق الصينية مع تبادل الاتهامات بين المستثمرين، إذ سبق أن وُجه اللوم إلى صناديق التداول الكمي ومديري الأصول الأجانب باعتبارهم أسبابًا لموجات البيع.
لكن التطورات الأخيرة تجعل احتمال تورط المستثمرين المؤسسيين، ومن بينهم شركات التأمين، أكثر أهمية في تفسير ما يحدث.
تراجع التمويل بالهامش يغير خريطة الاتهامات
شهدت السوق الصينية موجة هبوط سابقة في يوليو/تموز، عندما تكبدت استراتيجيات التداول المعتمدة على زخم الأسعار أكبر خسائرها المسجلة، بالتزامن مع عمليات تخارج سريعة من أسهم شركات أشباه الموصلات التي كانت تحظى بإقبال كبير.
وجاءت تلك التحركات متشابهة مع ما شهدته أسواق كوريا الجنوبية والولايات المتحدة، حيث سارع المستثمرون إلى تصفية مراكزهم في أسهم التكنولوجيا والرقائق.
لكن بعد مرور ثلاثة أشهر، ظهرت مؤشرات تجعل تحميل المتداولين المعتمدين على الاقتراض أو المستثمرين الأجانب مسؤولية التراجع الأخير أمرًا أقل ترجيحًا.
فقد انخفض حجم التمويل بالهامش، كما تراجعت قيمة التداولات المنفذة من هونغ كونغ إلى السوق الصينية عبر برنامج «ستوك كونكت» (Stock Connect)، الذي يتيح للمستثمرين التداول بين الأسواق.
وتشير هذه المؤشرات إلى أن المتداولين الذين يعتمدون على الرافعة المالية، وكذلك رؤوس الأموال الأجنبية سريعة الحركة، ليسوا بالضرورة المحرك الأساسي للضغوط الحالية، ما يسلط الضوء على المستثمرين المؤسسيين الذين يعتمدون استراتيجية شراء الأسهم والاحتفاظ بها.
شركات التأمين الحكومية توسع استثماراتها في الأسهم
عملت شركات التأمين المملوكة للدولة في الصين خلال السنوات الماضية على زيادة استثماراتها في الأسهم بصورة تدريجية، في إطار سعيها إلى تحقيق عوائد أعلى والاستجابة لتوجهات الحكومة الرامية إلى توجيه مزيد من الأموال طويلة الأجل نحو سوق الأوراق المالية.
ومن أبرز الأمثلة على ذلك شركة «تشاينا لايف إنشورانس» (China Life Insurance)، التي رفعت استثماراتها المرتبطة بقطاع الذكاء الاصطناعي، وزادت نسبة الأسهم في محفظتها الاستثمارية إلى 19.2% بنهاية يونيو/حزيران، مقابل 16.9% خلال عام 2025.
ولم تكن هذه التحركات مدفوعة فقط باعتبارات العائد الاستثماري، بل جاءت أيضًا استجابة لتوجهات صناع السياسات في الصين، الذين طالبوا شركات التأمين والمؤسسات المالية بدعم سوق الأسهم من خلال توفير رؤوس أموال مستقرة وطويلة الأجل.
وكان رئيس الهيئة التنظيمية للأوراق المالية في الصين قد أكد هذه الأولوية مجددًا خلال خطاب بارز ألقاه في منتصف يونيو/حزيران.
لكن تراجع الأسواق وضع هذه السياسة أمام اختبار صعب، بعدما تحولت بعض الاستثمارات الكبيرة في أسهم التكنولوجيا إلى مصدر لضغوط مالية على الشركات التي تمتلكها.
بكين تطالب شركات التأمين بالكشف عن حيازاتها ووقف البيع
خلال الأيام الأخيرة، أصدرت السلطات الصينية توجيهات غير رسمية إلى عدد من شركات التأمين الكبرى، تطالبها بالإفصاح عن حجم حيازاتها من الأسهم، والامتناع عن البيع بهدف وقف الخسائر، فضلًا عن تنسيق قراراتها الاستثمارية مع الأهداف الاقتصادية الأوسع للدولة.
وتعكس هذه التوجيهات رغبة الحكومة في منع استمرار موجة التخارج من الأسهم، خصوصًا أن شركات التأمين تمثل مصدرًا مهمًا للتمويل طويل الأجل في السوق الصينية.
غير أن مطالبة هذه المؤسسات بالاحتفاظ باستثماراتها رغم التراجع تثير تساؤلات بشأن قدرتها على تحمل المخاطر، ومدى توافق أهداف الاستقرار الحكومي مع التزاماتها المالية تجاه العملاء.
لماذا لا تستطيع شركات التأمين تحمل الخسائر إلى أجل غير محدد؟
رغم أن شركات التأمين عادة ما تمتلك قدرة أكبر على الاحتفاظ باستثماراتها مقارنة بصناديق التحوط والمستثمرين قصيري الأجل، فإنها ليست محصنة من تقلبات الأسواق.
فهذه الشركات مطالبة بإدارة المخاطر والحفاظ على مستويات مناسبة من السيولة، فضلًا عن الوفاء بمطالبات التأمين والتزاماتها المالية الأخرى.
وبالتالي، فإن استمرار انخفاض قيمة استثماراتها قد يدفعها في نهاية المطاف إلى تقليص حيازاتها من الأسهم، حتى لو كانت التوجيهات الحكومية تشجعها على الاحتفاظ بها.
ويتمثل الاختلاف الأساسي هنا في أن «الفريق الوطني» يتدخل بهدف دعم استقرار السوق، بينما تعمل شركات التأمين وفق اعتبارات استثمارية ومالية تفرض عليها حماية أصولها والقدرة على الوفاء بالتزاماتها.
وهذا يعني أن شركات التأمين لا تستطيع بالضرورة العمل عكس اتجاه السوق خلال فترات الهبوط الحاد بالفاعلية نفسها التي تتمتع بها الجهات الحكومية المكلفة بالتدخل لدعم الأسعار.
اعتراف شركات التأمين بصعوبة الاستثمار في الأسهم
ظهرت تداعيات تقلبات السوق أيضًا في تصريحات مسؤولي مجموعة «تشاينا باسيفيك إنشورانس» (China Pacific Insurance Group)، الذين أقروا خلال أحدث مكالمة لمناقشة نتائج الأعمال بأن الاستثمار في الأسهم أصبح أكثر تعقيدًا.
وأشار المسؤولون إلى أن المحافظ الاستثمارية تحتاج إلى إدارة دقيقة تتيح إجراء التحولات المطلوبة دون السماح لتقلبات السوق بالتأثير سلبًا على العوائد قصيرة الأجل.
وفي الربع الثالث، سجلت شركات التأمين الخمس الكبرى المدرجة في الصين تراجعًا حادًا في أرباحها، وكان انخفاض الأسهم المحلية أحد الأسباب الرئيسية وراء هذه النتائج.
وتسلط هذه التطورات الضوء على أهمية اختيار الأصول التي تتناسب مع طبيعة التزامات شركات التأمين، إذ قد تكون الأسهم التي توفر توزيعات نقدية منتظمة، مثل أسهم «بنك جيانغسو» (Bank of Jiangsu)، أكثر ملاءمة لاحتياجات هذه المؤسسات من أسهم شركات تصنيع الرقائق التي تتطلب استثمارات رأسمالية كبيرة وتتسم بتقلبات سعرية مرتفعة.
أخطاء السياسات وتكرار انهيارات سوق الأسهم الصينية
على الرغم من الاتهامات الموجهة إلى شركات التأمين والمستثمرين الأجانب وصناديق التحوط، فإن عددًا قليلًا من الأطراف في الصين مستعد للحديث علنًا عن احتمال مساهمة أخطاء السياسات الاقتصادية والاستثمارية في ضعف أداء السوق.
وبدلًا من ذلك، تتوزع التفسيرات المطروحة بين نقص السيولة وعمليات البيع العشوائي وتحركات المستثمرين، دون التوصل إلى إجابة واضحة بشأن الأسباب الهيكلية التي تجعل السوق عرضة لأزمات متكررة.
وتشير التجارب السابقة إلى أن سوق الأسهم الصينية شهدت خلال العقد الماضي ثلاث موجات هبوط رئيسية على الأقل استدعت تدخلات حكومية طارئة، وذلك في أعوام 2018 و2024، إلى جانب موجة التراجع الحالية.
ويطرح تكرار هذه الأزمات تساؤلات حول مدى فاعلية الإجراءات التي تتخذها السلطات لاحتواء الانخفاضات، وقدرتها على معالجة الأسباب التي تؤدي إلى عودة الضغوط في كل مرة.
وفي ظل انتقال الاتهامات من المستثمرين الأجانب إلى صناديق التحوط، وصولًا إلى شركات التأمين المملوكة للدولة، يبرز تساؤل بشأن الجهة التي ستتحمل المسؤولية إذا اضطرت الصين إلى تنفيذ عملية إنقاذ جديدة لسوق الأسهم.
وتكشف الأزمة الحالية عن تحدٍ أساسي أمام بكين؛ فالحكومة تريد من شركات التأمين أن تكون مصدرًا مستقرًا لرؤوس الأموال طويلة الأجل، لكنها في الوقت نفسه تواجه مؤسسات مطالبة بإدارة مخاطرها وحماية أصولها، وهو ما يجعل التوفيق بين دعم السوق والالتزامات المالية لهذه الشركات مهمة أكثر تعقيدًا.