
كتبت: إسراء جبريل- هدير البحيري
لم تعد تركيا بالنسبة لإيران مجرد دولة جوار تربطها بها مصالح تجارية وطاقة مشتركة، بل باتت تمثل أحد المسارات الاستراتيجية التي تراهن عليها طهران لتخفيف اختناقها الاقتصادي، وتنويع منافذ التجارة والوصول إلى الأسواق الأوروبية في ظل تصاعد العقوبات والقيود المفروضة على حركة التجارة البحرية والمالية الإيرانية.
ويعزز هذا التحول موقع تركيا الجغرافي، وشبكة الطرق والسكك الحديدية التي تربطها بأوروبا وآسيا، فضلاً عن امتلاكها قاعدة صناعية وتجارية واسعة وعلاقات مؤسسية مع الاتحاد الأوروبي. كما أظهرت التطورات خلال عام 2026 تزايد أهمية المعابر التركية في توفير السلع الأساسية والواردات الإيرانية، بالتزامن مع محاولات طهران إعادة توجيه جانب من تجارتها عبر المسارات البرية.
لكن هذا التحول يطرح سؤالاً يتجاوز الارتفاع في حجم التبادل التجاري بين البلدين: هل تستطيع تركيا أن تتحول إلى بوابة اقتصادية بديلة لإيران نحو العالم، أم أن دورها سيظل محصوراً في تخفيف الاختناق اللوجستي دون معالجة العزلة المالية والتجارية التي تواجه الاقتصاد الإيراني؟
وتكشف المؤشرات المتاحة عن مفارقة أساسية؛ فتركيا توفر لإيران اتصالاً برياً مهماً بالأسواق الأوروبية، لكنها في الوقت ذاته لا تستطيع تعويض اعتماد الاقتصاد الإيراني الكبير على الموانئ البحرية، كما أن ارتباطها المالي والتجاري بالغرب يجعلها حذرة من توسيع تعاملاتها مع طهران على نحو يعرض مؤسساتها للعقوبات الأمريكية والأوروبية.
تركيا.. من شريك تجاري إلى منفذ لوجستي لإيران
تستمد تركيا أهميتها في الحسابات الاقتصادية الإيرانية من اجتماع مجموعة من المزايا التي يصعب على طهران الحصول عليها مجتمعة من شركائها الآخرين.
فإيران تمتلك علاقات تجارية واسعة مع الصين والإمارات وروسيا والعراق والهند، لكن طبيعة هذه العلاقات تختلف عن العلاقة مع أنقرة. فالصين تمثل سوقاً رئيسية للصادرات الإيرانية ومصدراً مهماً للمنتجات الصناعية، بينما توفر الإمارات خدمات إعادة التصدير والوساطة التجارية، وتمثل روسيا شريكاً في مشروعات الطاقة والممرات الشمالية، في حين يوفر العراق سوقاً استهلاكية قريبة.
أما تركيا فتجمع بين الحدود البرية المباشرة، والقدرات الصناعية، والبنية التحتية للنقل، والاتصال بشبكات التجارة الأوروبية.
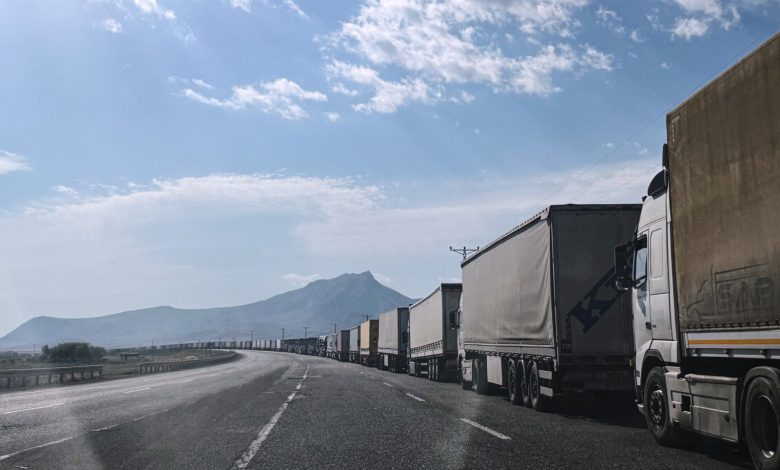
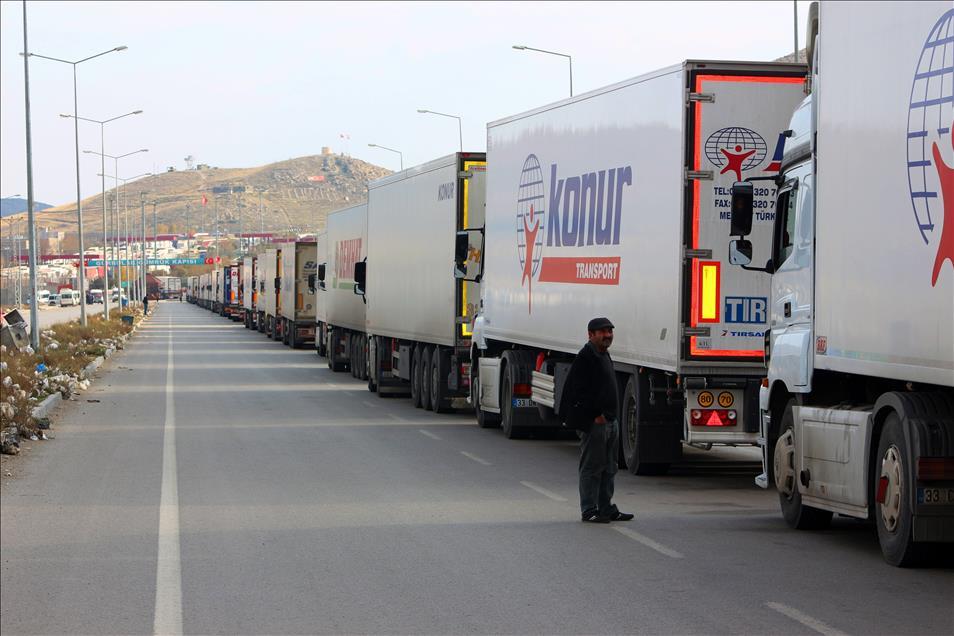
ويمثل معبر بازرغان الإيراني – جوربولاك التركي أحد أهم منافذ هذا الاتصال، إذ يسمح بانتقال البضائع بين البلدين، فضلاً عن استخدام الأراضي التركية ممراً للوصول إلى وجهات إقليمية وأوروبية. ولا تقتصر الأهمية على الطرق البرية، بل تشمل السكك الحديدية التي تربط البلدين بشبكات النقل الإقليمية.
ووفق التقرير السنوي لشركة السكك الحديدية التركية لعام 2025، بلغ حجم البضائع المنقولة بالسكك الحديدية بين تركيا وإيران نحو 602 ألف طن، وارتفع إجمالي حركة النقل إلى قرابة 646 ألف طن عند احتساب الشحنات المتجهة إلى دول أخرى عبر الأراضي الإيرانية. ويعمل البلدان على رفع حجم النقل بالسكك الحديدية بينهما إلى مليون طن.
وتكشف هذه الأرقام عن وجود قاعدة لوجستية فعلية قابلة للتوسع، وإن كانت لا تزال محدودة مقارنة بحجم التجارة الخارجية الإيرانية.
بازرغان ومرسين.. كيف تحولت الجغرافيا إلى ورقة اقتصادية؟
برزت أهمية المسار التركي بصورة أوضح خلال عام 2026، عندما اتجهت إيران إلى إعادة توجيه بعض وارداتها عبر الأراضي التركية، في ظل القيود التي واجهت حركة التجارة في موانئها الجنوبية.
وفي تقرير نشرته وكالة تسنيم الإيرانية في 12 أغسطس 2026، نقلت عن محسن باقرپور، المدير العام لجمارك بازرغان، أن جزءاً من المسارات اللوجستية الإيرانية جرى تحويله إلى ميناء مرسين التركي، الذي أصبح مساراً إضافياً لوصول بعض السلع إلى إيران عبر النقل البري.
وأشار المسؤول إلى أنه منذ بداية العام الإيراني 1405 الجاري وحتى تاريخ التصريح، دخلت إيران عبر معبر بازرغان نحو 150 ألف طن من السلع الأساسية والأدوية والموز وغيرها من الواردات، بزيادة بلغت 250% مقارنة بالفترة نفسها من العام السابق.
كما بلغت الصادرات التي مرت عبر المعبر باتجاه تركيا ودول جنوب الخليج والهند نحو 190 ألف طن، بزيادة 40%.
والأكثر أهمية أن حجم البضائع التي مرت عبر بازرغان في إطار الترانزيت الداخلي بلغ نحو 600 ألف طن، بقيمة 3.5 مليارات دولار، مسجلاً زيادة قدرها 80% على أساس سنوي.
وتوضح هذه الأرقام عن توسع واضح في استخدام المسار التركي لتأمين الإمدادات وإعادة توجيه حركة البضائع، لكنها لا تعني أن جميع هذه الكميات كانت متجهة إلى أوروبا؛ فبيانات الصادرات والعبور تشمل وجهات وأنشطة مختلفة.
وفي 3 نوفمبر 2026، تناولت تسنيم تطورات التعاون الجمركي بين البلدين، مشيرة إلى اتفاق وزيري الاقتصاد الإيراني والتجارة التركي على تعزيز حركة الشاحنات، وتسهيل عبور البضائع، ومعالجة المشكلات التشغيلية في المعابر المشتركة.
وشملت المناقشات تفعيل عمل الجمارك على مدار 24 ساعة، وزيادة استخدام نظام دفتر المرور الجمركي الدولي TIR، وتطوير نظام TIR الإلكتروني، إلى جانب تشكيل آليات مشتركة لمعالجة الاختناقات الحدودية.
قفزة الصادرات الإيرانية.. هل تتحول تركيا إلى الشريك التجاري الأهم لطهران؟
تقدم بيانات الجمارك الإيرانية مؤشراً مهماً على التحول الذي شهدته العلاقات التجارية بين البلدين خلال النصف الأول من العام الإيراني 1405.
فوفق تقرير لوكالة مهر نشر في 3 نوفمبر 2026 نقلاً عن الجمارك الإيرانية، ارتفعت قيمة التجارة بين إيران وتركيا من 7.173 مليارات دولار في الفترة المقابلة من العام السابق إلى 7.914 مليارات دولار، بنمو بلغ 10.3%.
وتوزعت الأرقام على النحو التالي:
- الصادرات الإيرانية إلى تركيا: 4.284 مليارات دولار، بزيادة 56.1%.
- الواردات الإيرانية من تركيا: 3.630 مليارات دولار، بانخفاض 18%.
- إجمالي التجارة الثنائية: 7.914 مليارات دولار.
- الميزان التجاري (وفق السجلات الإيرانية): فائض إيراني بقيمة 654 مليون دولار، بعدما سجلت إيران عجزاً بلغ 1.685 مليار دولار في الفترة المقابلة من العام السابق.
كيف تُقارن الأرقام الإيرانية بالتركية؟ (بالمليار دولار)
| المصدر | الفترة | من إيران إلى تركيا | من تركيا إلى إيران | الإجمالي |
|---|---|---|---|---|
| الجمارك الإيرانية (مهر) | النصف الأول 1404 (مارس–سبتمبر 2025) | 2.74 | 4.43* | 7.17 |
| الجمارك الإيرانية (مهر) | النصف الأول 1405 (مارس–سبتمبر 2026) | 4.28 | 3.63 | 7.91 |
| الإحصاءات التركية | يناير–أكتوبر 2025 | 2.04 | 2.53 | 4.57 |
| الخارجية التركية | 2025 كاملاً | نحو 2.5 | نحو 3.0 | 5.5 |
*رقم محسوب بطرح صادرات إيران من الإجمالي.
لماذا تختلف أرقام البلدين؟ تستند أرقام هذا القسم إلى سجلات الجمارك الإيرانية، وهي أعلى كثيراً من السجلات التركية لفترات مماثلة؛ فقد سجلت إيران تبادلاً يقارب 7.2 مليارات دولار في ستة أشهر فقط من 2025، بينما أعلنت تركيا أن إجمالي التبادل في العام كله نحو 5.5 مليارات دولار. كما تُظهر السجلات التركية فائضاً لصالح تركيا في 2025، في حين تُظهر السجلات الإيرانية فائضاً إيرانياً في النصف الأول من 2026. ولا يعني ذلك بالضرورة خطأ أحد الطرفين؛ فمن الأسباب المحتملة، التي لم تؤكدها جهة رسمية، اختلاف الفترات الزمنية وقواعد التسجيل، واحتساب الجانب الإيراني بضائع تعبر الأراضي التركية إلى وجهات أخرى. كما تشمل الأرقام الإيرانية الغاز والبتروكيماويات. لذلك تُقرأ الأرقام الإيرانية هنا لرصد الاتجاه، أي النمو وتغير الحصص، لا لمقارنة الأحجام المطلقة بالأرقام التركية.
كما ارتفعت حصة تركيا من إجمالي الصادرات الإيرانية من 10.6% إلى 22% وفق الإحصاءات الإيرانية، لتصبح الوجهة الأولى للصادرات الإيرانية خلال تلك الفترة، بعدما كانت تحتل المركز الرابع.
وتجاوزت تركيا الصين والعراق والإمارات في ترتيب الوجهات الرئيسية للصادرات الإيرانية، لكن هذا التحول يحتاج إلى قراءة تتجاوز مجرد ارتفاع الصادرات إلى السوق التركية.
فخلال الفترة نفسها، تراجعت الصادرات الإيرانية إلى الصين بنسبة 52.5%، وإلى الإمارات بنسبة 49.4%، وإلى العراق بنسبة 30%.
كذلك انخفض إجمالي التجارة الخارجية الإيرانية من نحو 54.666 مليار دولار في النصف الأول من 1404 إلى 41.798 مليار دولار في الفترة نفسها من 1405، بتراجع قدره 23.5%.
وبالتالي، فإن ارتفاع حصة تركيا يعكس عاملين متزامنين: نمو الصادرات الإيرانية إليها، وتراجع التجارة مع عدد من الشركاء التقليديين.
كما أن انتقال تركيا إلى المركز الأول كوجهة للصادرات لا يعني أنها أصبحت بالضرورة الممر الأول لإعادة تصدير البضائع الإيرانية إلى الأسواق الأوروبية؛ فبيانات الجمارك تقيس التجارة المسجلة بين الدولتين، ولا تحدد بصورة مستقلة الوجهة النهائية لكل شحنة.
حدود البديل التركي.. لماذا لا تستطيع أنقرة تعويض الموانئ الإيرانية؟
على الرغم من تنامي دور المعابر التركية، فإن الاعتماد الإيراني على النقل البحري يضع حدوداً واضحة لإمكانية تحول تركيا إلى بديل شامل.
فوفق تصريحات محمد شكيبينسب، رئيس منظمة الموانئ والملاحة البحرية الإيرانية ونائب وزير الطرق والتنمية الحضرية، نقلتها وسائل إعلام إيرانية في أكتوبر 2026، فإن أكثر من 90% من التجارة الخارجية الإيرانية من حيث الوزن، وأكثر من 80% من حيث القيمة، تتم عبر النقل البحري.
وتعني هذه الأرقام أن الجزء الأكبر من حركة التجارة الإيرانية يرتبط بالموانئ والممرات البحرية، سواء تعلق الأمر بالصادرات أو الواردات.
ولا يعني ذلك أن جميع هذه البضائع يستحيل نقلها براً من الناحية الفنية، لكنه يعكس الفارق الكبير في القدرة الاستيعابية والتكلفة بين وسائل النقل.
فالسلع الاستهلاكية والأدوية وقطع الغيار وبعض المنتجات الصناعية يمكن تحويل جانب معتبر منها إلى النقل البري، بينما يمثل نقل النفط الخام والمنتجات السائبة والشحنات الضخمة عبر الشاحنات بديلاً محدود الكفاءة مقارنة بالناقلات البحرية والطرق المخصصة للشحن الثقيل.
كما أن الغاز الطبيعي يمتلك ترتيبات مختلفة، إذ يمكن نقله عبر خطوط الأنابيب، كما يحدث بين إيران وتركيا، ولا ينبغي إدراجه ضمن المقارنة المباشرة بين الشحن البحري والبري.
وتؤكد بيانات الجمارك الإيرانية أهمية هذه الفجوة. فحتى مع ارتفاع حركة العبور عبر بازرغان إلى 600 ألف طن في الفترة التي أعلنتها تسنيم، لا يمكن اعتبار هذا الحجم بديلاً مكافئاً لقدرة الموانئ الإيرانية على التعامل مع الجزء الأكبر من التجارة الخارجية.
وفي تقرير آخر نشرته تسنيم في نوفمبر 2026، قالت وزيرة الطرق والتنمية الحضرية الإيرانية إن واردات إيران عبر الموانئ الشمالية ارتفعت بنسبة 76% خلال الأشهر الستة الأولى من العام، فيما ارتفعت الواردات عبر الحدود البرية بنسبة 41%، والصادرات عبر السكك الحديدية بنسبة 53%، في إطار محاولة تنويع المسارات التجارية بعد القيود التي واجهت الموانئ الجنوبية.
لكن الوزيرة أشارت أيضاً إلى استمرار مشكلات تتعلق بقدرة الدول المجاورة على استقبال الشاحنات، وضعف التنسيق في الإجراءات الحدودية.
وهذا يعني أن التحول نحو المسارات البرية لا يرتبط بتركيا وحدها، بل يشمل أيضاً المعابر مع دول أخرى والموانئ الشمالية والسكك الحديدية.
الغاز الإيراني.. اعتماد متبادل تحكمه المصالح والبدائل
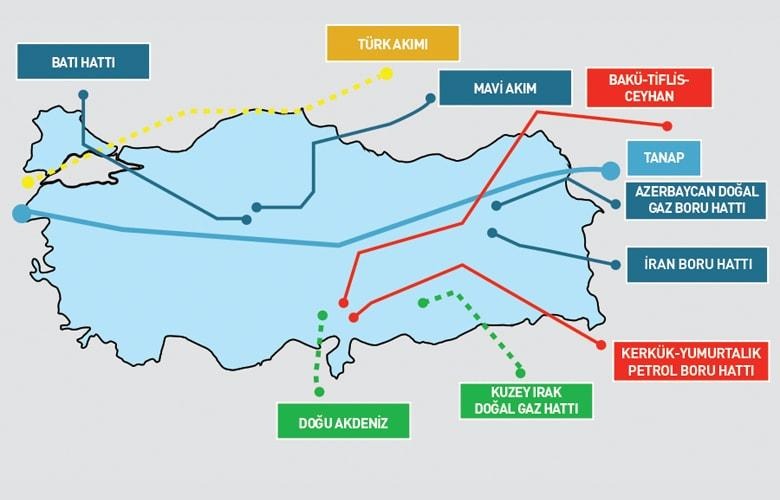
لا يمكن تحليل العلاقة الاقتصادية بين أنقرة وطهران دون التوقف عند قطاع الطاقة، الذي يمثل أحد أهم أركان التعاون بين البلدين. فإيران تصدّر الغاز الطبيعي إلى تركيا عبر خط أنابيب مباشر، بموجب عقد طويل الأجل مدته 25 عامًا، تبلغ طاقته التعاقدية 9.6 مليارات متر مكعب سنويًا. وقد ظلت طهران لسنوات أحد موردي الغاز الرئيسيين لأنقرة، في حين تعتمد تركيا على الواردات لتلبية جانب مهم من احتياجاتها المحلية.
تكشف بيانات عام 2025 عن أهمية هذا الارتباط؛ فقد استوردت تركيا نحو 7.7 مليارات متر مكعب من الغاز الإيراني، أي قرابة 13.2% من إجمالي وارداتها من الغاز الطبيعي، لتصبح إيران رابع أكبر مورد لها بعد روسيا وأذربيجان والولايات المتحدة. وتزداد أهمية هذه الإمدادات مع اعتماد تركيا على مصادر خارجية لتأمين الطاقة، رغم جهودها لزيادة الإنتاج المحلي وتنويع الواردات عبر خطوط الأنابيب ومحطات استقبال الغاز الطبيعي المسال.
واستمر هذا الزخم في 2026؛ إذ أفاد تقرير أمن الغاز العالمي لعام 2026 الصادر عن وكالة الطاقة الدولية بأن صادرات الغاز الإيراني عبر الأنابيب إلى تركيا ارتفعت بأكثر من 30% خلال الأشهر الثمانية الأولى من العام، بزيادة بلغت نحو 1.5 مليار متر مكعب على أساس سنوي. وبلغت الإمدادات الشهرية مستوى قياسيًا عند 900 مليون متر مكعب في مايو.
غير أن التقرير نفسه أشار إلى أن عقد التوريد طويل الأجل انتهى في يوليو 2026. ومع ذلك لم تتوقف التدفقات فور انتهائه، بل استمرت خلال أغسطس، دون الإعلان عن اتفاق بديل حتى نهاية أكتوبر. وتضع هذه التطورات أنقرة أمام اختبار يتعلق بأمن الطاقة؛ فاستمرار تدفق الغاز الإيراني يمنحها مصدرًا إضافيًا للإمدادات، لكن الاعتماد على مورد واحد في ظل التوترات السياسية والعقوبات يظل مصدرًا للمخاطر.
في المقابل، تمتلك تركيا خيارات أخرى تشمل الغاز الروسي والأذربيجاني، إلى جانب واردات الغاز الطبيعي المسال من أسواق متعددة، وهو ما يمنحها قدرًا من المرونة إذا تعثرت الإمدادات الإيرانية. لكن القدرة على التعويض لا تعني أن البدائل متاحة بالتكلفة نفسها أو بالسرعة ذاتها؛ فقد يؤدي استبدال الغاز الإيراني بواردات من السوق العالمية، خصوصًا الغاز المسال، إلى ارتفاع تكلفة الاستيراد، فضلًا عن التنافس على الشحنات في الأسواق الدولية.
وعليه، فإن التعاون في قطاع الغاز يكشف وجهين للعلاقة؛ فتركيا سوق مهمة لتصريف الغاز الإيراني، لكنه لا يمثل ضمانة دائمة لاستمرار اعتمادها على إيران، ولا لتوسيع النفوذ الاقتصادي الإيراني داخلها. كما أن انتهاء العقد لا يعني انتهاء الاعتماد المتبادل، إذ تظل الجغرافيا والبنية التحتية القائمة عاملين مهمين في استمرار العلاقة، وإن كانت أنقرة تسعى إلى امتلاك خيارات أوسع في التفاوض مع موردي الطاقة.
هل تستفيد تركيا من عزلة إيران أكثر مما تستفيد إيران من تركيا؟
يمكن القول إن تركيا تمتلك فرصًا للاستفادة من العزلة الاقتصادية التي تواجهها إيران، لكنها ليست استفادة مطلقة أو أحادية الاتجاه؛ فالعلاقة بين البلدين تقوم على مزيج من التعاون الاقتصادي والتنافس الإقليمي، وتفرض الجغرافيا على الطرفين الإبقاء على قنوات للتعامل، رغم الخلافات السياسية والضغوط الدولية.
فالعقوبات المفروضة على طهران، وما تفرضه من قيود على تعاملاتها المالية والتجارية مع الأسواق الدولية، تجعل من تركيا منفذًا جغرافيًا وتجاريًا مهمًا بالنسبة إليها، بحكم الحدود المشتركة وموقع أنقرة الذي يربط الشرق الأوسط بأوروبا.
وفي المقابل، تستفيد الشركات التركية من الوصول إلى السوق الإيرانية، كما تستفيد أنقرة من موقعها في شبكات النقل والتجارة الإقليمية.
وتشير بيانات وزارة الخارجية التركية (وهي أرقام تختلف عن السجلات الإيرانية كما أوضحنا أعلاه) إلى أن حجم التبادل التجاري بين البلدين بلغ نحو 5.5 مليارات دولار في 2025، مقابل 5.68 مليارات دولار في 2024.
وبلغت الصادرات التركية إلى إيران نحو 3 مليارات دولار، مقابل واردات بقيمة 2.5 مليار دولار، بما يحقق فائضًا تجاريًا لتركيا بنحو نصف مليار دولار.
لكن هذه الأرقام لا تعني أن تركيا تحقق مكاسب مباشرة من العقوبات بقدر ما تعكس استمرار المصالح المتبادلة، رغم القيود المفروضة على الاقتصاد الإيراني. فالعقوبات لا تفتح الأسواق أمام الشركات التركية فحسب، بل ترفع أيضًا تكاليف التعامل مع إيران، وتزيد مخاطر التحويلات المالية والتجارة والاستثمار.
ومن ثم، فإن أنقرة قد تستفيد من تراجع قدرة إيران على المنافسة في بعض الأسواق أو من زيادة أهمية موقعها كمسار تجاري إقليمي، لكنها في الوقت نفسه لا ترغب في انهيار الاقتصاد الإيراني أو تحوله إلى مصدر دائم لعدم الاستقرار على حدودها. فإيران تمثل سوقًا مجاورة ومصدرًا للطاقة، فضلًا عن كونها طرفًا مؤثرًا في معادلات الأمن الإقليمي.
هل يمكن للعقوبات على إيران أن تهدد طموح تركيا للتحول إلى مركز إقليمي للتجارة والطاقة؟
تمثل العقوبات المفروضة على إيران أحد التحديات التي تواجه طموح تركيا للتحول إلى مركز إقليمي للتجارة والطاقة، لكنها لا تشكل العائق الوحيد أمام هذا المشروع. فأنقرة تسعى إلى توظيف موقعها الجغرافي وشبكات خطوط الأنابيب والبنية التحتية للنقل، لتصبح حلقة وصل رئيسية بين الدول المنتجة للطاقة في الشرق الأوسط وآسيا الوسطى والقوقاز، والأسواق الأوروبية المستهلكة.
وتستند هذه الاستراتيجية إلى مجموعة من المشروعات، أبرزها خط أنابيب الغاز الطبيعي العابر للأناضول “تاناب”، الذي ينقل الغاز الأذربيجاني إلى تركيا ثم إلى أوروبا، إلى جانب خط “ترك ستريم” الذي ينقل الغاز الروسي عبر البحر الأسود، وشبكات الربط مع مصادر الطاقة في المنطقة.
لكن العقوبات على إيران تضع هذه الطموحات أمام معادلة معقدة؛ فمن ناحية، قد يؤدي تراجع قدرة طهران على تصدير الطاقة والتجارة إلى إتاحة مساحة أكبر لتركيا لتعزيز دورها كممر بديل للإمدادات والسلع.
ومن ناحية أخرى، فإن القيود المالية والتجارية المفروضة على إيران قد تعرقل مشروعات التعاون المشترك، وتزيد مخاطر تعامل الشركات والبنوك التركية مع السوق الإيرانية، خصوصًا في ظل احتمال تعرضها لعقوبات أمريكية ثانوية.
وتكشف التطورات الأخيرة أن هذه المخاطر ليست نظرية؛ إذ فرضت وزارة الخزانة الأمريكية في سبتمبر 2026 عقوبات على بنك تركي وكيانات مرتبطة به، على خلفية اتهامات أمريكية بتسهيل معاملات مالية مرتبطة بإيران.
وتنفي المؤسسة المصرفية المعنية الاتهامات، لكن الواقعة تعكس حجم الضغوط التي قد تواجهها المؤسسات التركية عندما تتقاطع مصالحها الاقتصادية مع القيود الأمريكية.
كذلك، فإن طموح تركيا للتحول إلى مركز للطاقة لا يرتبط فقط بقدرتها على استقبال الغاز ونقله، بل يتطلب تنويع مصادر الإمداد، وتطوير قدرات التخزين وإعادة التصدير، وتوفير بيئة مالية مستقرة، فضلًا عن امتلاك قدرة أكبر على التأثير في آليات تسعير وتداول الطاقة.
وبالتالي، فإن العقوبات قد تحد من قدرة تركيا على توظيف العلاقة الاقتصادية مع إيران ضمن مشروعها الإقليمي، لكنها قد تدفعها أيضًا إلى تسريع سياسة تنويع مصادر الطاقة وتعزيز مسارات النقل البديلة.
هل تستخدم تركيا العلاقة الاقتصادية مع إيران لتعزيز نفوذها في آسيا الوسطى والقوقاز؟
تتقاطع المصالح الاقتصادية التركية الإيرانية مع تنافس أوسع على النفوذ في آسيا الوسطى وجنوب القوقاز، حيث تسعى أنقرة إلى تعزيز حضورها في المنطقة من خلال التجارة ومشروعات النقل والطاقة، إلى جانب علاقاتها الوثيقة بأذربيجان والدول الناطقة بالتركية.
وتكتسب هذه المنطقة أهمية استراتيجية بالنسبة لتركيا؛ فهي تمثل امتدادًا جغرافيًا واقتصاديًا نحو آسيا الوسطى، كما تتيح لأنقرة فرصة لتوسيع حضورها في شبكات التجارة العابرة للقارات، وربط الأسواق الآسيوية بأوروبا عبر الأراضي التركية.
وفي هذا السياق، يبرز مشروع “الممر الأوسط”، الذي يربط الصين وآسيا الوسطى ببحر قزوين، ثم أذربيجان وجورجيا وتركيا وصولًا إلى أوروبا.
وتسعى أنقرة إلى تعزيز مكانة هذا المسار بوصفه أحد البدائل البرية المهمة للممرات التقليدية، بما يمنحها دورًا أكبر في حركة التجارة والنقل بين الشرق والغرب.
لكن هذا التوجه يتقاطع مع مصالح إيران، التي تسعى بدورها إلى الحفاظ على موقعها الجغرافي كممر يربط آسيا الوسطى بالقوقاز والشرق الأوسط، وتخشى أن تؤدي مشروعات النقل البديلة إلى تقليص أهميتها الاستراتيجية، خصوصًا في ظل التنافس حول ممر زنغزور الذي يربط أذربيجان بإقليم نخجوان عبر الأراضي الأرمينية.
وتنظر طهران بحساسية إلى أي ترتيبات قد تؤدي إلى إضعاف اتصالها البري بأرمينيا أو تقليص دورها في حركة النقل بين القوقاز وآسيا الوسطى.
وفي المقابل، ترى تركيا في تطوير هذه الممرات فرصة لتعزيز اتصالها المباشر بأذربيجان، وتوسيع نفوذها الاقتصادي في المجال الأوراسي.
أما العلاقة الاقتصادية المباشرة مع إيران، فتمنح أنقرة مساحة للتفاوض والتعامل مع طرف جغرافي مؤثر في هذه المعادلات، لكنها لا تعني بالضرورة وجود استراتيجية تركية لاستخدام طهران كأداة لتعزيز النفوذ في آسيا الوسطى. فالمشهد أكثر تعقيدًا، إذ تتعاون الدولتان في بعض الملفات التجارية والأمنية، بينما تتنافسان في ملفات أخرى تتعلق بالممرات والنفوذ الإقليمي.
ومن هنا، يمكن النظر إلى السياسة التركية باعتبارها محاولة للجمع بين مسارين: الحفاظ على الحد الأدنى من التعاون الاقتصادي مع إيران، وتوسيع شبكة الشراكات والممرات البديلة التي تعزز موقع تركيا في القوقاز وآسيا الوسطى.
الخلاصة: بوابة جزئية لا بديلة
تكشف المعطيات أن تركيا باتت منفذاً لوجستياً مهماً لإيران، لكنها لا تشكل بوابة بديلة تعالج عزلتها الاقتصادية. فقد قفزت الصادرات الإيرانية إلى السوق التركية وتصدرت تركيا وجهات التصدير الإيرانية وفق الإحصاءات الإيرانية، وتزايد استخدام معبر بازرغان وميناء مرسين، غير أن أكثر من 90% من تجارة إيران الخارجية من حيث الوزن ما زالت بحرية، وهو ما يحد من قدرة المسار البري على تعويض الموانئ. وتضيف العقوبات الأمريكية والحذر المالي التركي سقفاً آخر أمام توسع التعاملات، فيما يبقى الغاز نقطة الاعتماد المتبادل الأبرز بعد انتهاء العقد دون اتفاق بديل. وبذلك يرجح أن يظل الدور التركي مخففاً للاختناق اللوجستي ومساراً مكملاً، لا ممراً يعوض غياب الانفتاح المالي والتجاري على العالم.