الأسواق العالمية تترقب بيانات الاقتصاد الكبرى وسط تصاعد رهانات رفع الفائدة

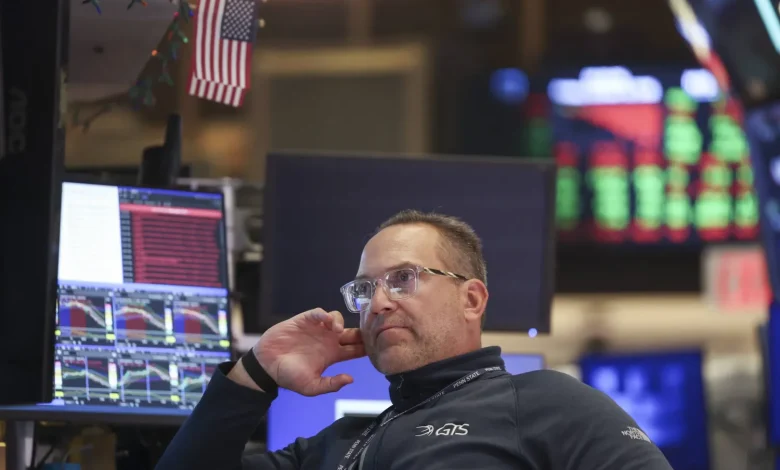
تتجه أنظار المستثمرين هذا الأسبوع إلى بيانات النشاط الاقتصادي والتضخم في الولايات المتحدة وأوروبا وآسيا، بحثًا عن مؤشرات جديدة تحدد مسار أسعار الفائدة، في ظل ارتفاع تكاليف الطاقة واستمرار الضغوط التضخمية، إلى جانب المخاوف بشأن تمويل الاستثمارات الضخمة في الذكاء الاصطناعي.
وتكتسب مؤشرات مديري المشتريات الأولية لشهر أكتوبر أهمية خاصة، بالتزامن مع صدور بيانات التضخم في بريطانيا وكندا واليابان، وأرقام النمو والإنتاج الصناعي في الصين، فضلًا عن اجتماعات عدد من البنوك المركزية الآسيوية.
الفائدة الأمريكية تحت الاختبار
تترقب الأسواق الأمريكية مؤشرات مديري المشتريات وطلبات إعانة البطالة وثقة المستهلك، لتقييم قوة الاقتصاد بعد بيانات أظهرت تضخمًا أعلى من المتوقع ونشاطًا اقتصاديًا متماسكًا.
ورغم ذلك، لا ترجح الأسواق رفعًا جديدًا للفائدة في اجتماع الاحتياطي الفيدرالي المقرر في 28 أكتوبر، إذ تشير التوقعات الواردة في التقرير إلى احتمال يبلغ 15% لزيادة ربع نقطة مئوية، مقابل تسعير زيادة في ديسمبر.
كما تراقب الأسواق عوائد سندات الخزانة الأمريكية، التي تراجعت عن مستوياتها المرتفعة مؤخرًا وسط مخاوف من استدامة الاستثمارات الممولة بالديون في الذكاء الاصطناعي. وقد تؤدي قوة سوق العمل وارتفاع تضخم أسعار المنتجين وأسعار الطاقة إلى دفع العوائد نحو مستويات أعلى مجددًا.
بريطانيا وأوروبا أمام ضغوط التضخم
في منطقة اليورو، تتركز الأنظار على مؤشرات النشاط الصناعي والخدمي في ألمانيا وفرنسا والمنطقة بأكملها، إلى جانب ثقة المستثمرين الألمان وتضخم أسعار المنتجين.
أما في بريطانيا، فتترقب الأسواق بيانات سوق العمل والتضخم ومبيعات التجزئة، وسط ارتفاع التوقعات بشأن تشديد السياسة النقدية. وبحسب التقرير، تسعّر الأسواق احتمالًا يبلغ 93% لرفع بنك إنجلترا الفائدة بمقدار ربع نقطة مئوية في اجتماعه المقرر في 5 نوفمبر.
وفي كندا، ستكون بيانات أسعار المستهلكين لشهر سبتمبر عاملًا مهمًا في تحديد توقعات الفائدة، خصوصًا بعد ظهور مؤشرات على ضعف سوق العمل.
الصين بين قوة الإنتاج وضعف الاستهلاك
تتصدر بيانات الناتج المحلي الإجمالي الصيني للربع الثالث، إلى جانب الإنتاج الصناعي ومبيعات التجزئة والاستثمار، أبرز المؤشرات المنتظرة في آسيا.
وتشير تقديرات بنك «دي بي إس» الواردة في التقرير إلى احتمال نمو الإنتاج الصناعي الصيني بنسبة 5.3% على أساس سنوي في سبتمبر، مقابل تباطؤ نمو مبيعات التجزئة إلى 0.3%، بما يعكس استمرار الضغوط على الطلب المحلي رغم قوة بعض القطاعات المرتبطة بالذكاء الاصطناعي.
ومن المتوقع أن يبقي البنك المركزي الصيني سعر الإقراض المرجعي دون تغيير، مع مواصلة الاعتماد على إجراءات دعم موجهة للنشاط الاقتصادي.
اليابان والبنوك المركزية الآسيوية
تترقب الأسواق بيانات التجارة والتضخم في اليابان، وسط توقعات بارتفاع التضخم العام والأساسي إلى 2.1% على أساس سنوي، وهو ما قد يعزز احتمالات مواصلة بنك اليابان تطبيع سياسته النقدية.
كما تعقد البنوك المركزية في كوريا الجنوبية وإندونيسيا والفلبين اجتماعاتها هذا الأسبوع. وبينما تتجه التوقعات في كوريا الجنوبية إلى تثبيت الفائدة، تظل أسعار الوقود وضعف العملات المحلية من أبرز الضغوط التي تواجه صانعي السياسة النقدية في إندونيسيا والفلبين.
وفي نيوزيلندا، قد تدعم بيانات التضخم توقعات رفع الفائدة، بينما تترقب الأسواق في أستراليا تصريحات مسؤولي البنك المركزي بشأن الخطوات المقبلة.
الطاقة والديون تزيدان تعقيد المشهد
تأتي هذه التطورات وسط تداخل مخاطر التضخم مع ارتفاع تكاليف التمويل، إذ يمكن لزيادة أسعار النفط أن ترفع نفقات الشركات والمستهلكين، بينما تزيد عوائد السندات المرتفعة تكلفة الاقتراض على الحكومات والشركات.
وستحدد البيانات المرتقبة ما إذا كانت قوة الطلب ستمنح البنوك المركزية مبررًا لمواصلة رفع الفائدة، أم أن تباطؤ النشاط الاقتصادي سيحد من قدرتها على التشديد النقدي رغم استمرار الضغوط السعرية.
اليابان مهددة بالتراجع إلى المركز السادس عالميًا بحلول 2027
يتوقع صندوق النقد الدولي أن يتراجع الاقتصاد الياباني إلى المرتبة السادسة عالميًا من حيث الناتج المحلي الإجمالي الاسمي في عام 2027، مع تقدم الهند إلى المركز الرابع، وفقًا لتقرير نشرته صحيفة «الشرق الأوسط» نقلًا عن وكالة الأنباء اليابانية «جي جي برس».
ويرتبط التراجع المتوقع بصورة رئيسية بانخفاض قيمة الين أمام الدولار، إلى جانب تأثير تباطؤ النمو الاقتصادي.
الهند تتقدم على اليابان
احتلت اليابان المركز الرابع عالميًا في عام 2025، بعد الولايات المتحدة والصين وألمانيا. لكن توقعات صندوق النقد تشير إلى تغير ترتيب الاقتصادات الكبرى خلال السنوات المقبلة، مع استمرار نمو الاقتصاد الهندي.
ويتوقع الصندوق أن يبلغ الناتج المحلي الإجمالي الاسمي لليابان نحو 4.34 تريليون دولار في 2026، قبل ارتفاعه إلى نحو 4.47 تريليون دولار في 2027.
في المقابل، يتوقع أن يصل الناتج المحلي الإجمالي الاسمي للهند إلى 4.52 تريليون دولار في 2027، متجاوزًا اليابان ومؤهلًا إياها لاحتلال المركز الرابع عالميًا.
ويعكس هذا التحول تأثير أسعار الصرف في ترتيب الاقتصادات عند قياس أحجامها بالدولار، إلى جانب الفروق في معدلات النمو الاقتصادي.
لبنان يدرس ضخ ملياري دولار لتحفيز الاستهلاك والإنتاج
تدرس جهات رسمية واقتصادية ومصرفية في لبنان خطة تمويلية بقيمة ملياري دولار تستهدف تنشيط الاستهلاك المحلي وتعزيز الإنتاج الصناعي والصادرات، من خلال توزيع التمويل بالتساوي بين الأفراد والشركات.
ووفق ورقة العمل التي نقلتها صحيفة «الشرق الأوسط»، قد يسهم المقترح في توليد إيرادات إضافية للخزينة تصل إلى 574 مليون دولار خلال السنة الأولى، إذا تحققت الفرضيات الاقتصادية التي تستند إليها الخطة.
ولا يزال المقترح قيد التداول، مع استمرار العمل على استكمال تفاصيله قبل بحث إقراره رسميًا.
مليار دولار للأفراد ومليار للشركات
تقترح الخطة تخصيص مليار دولار للقروض الاستهلاكية، بما يشمل تمويل السيارات والإنفاق الشخصي، مقابل توجيه مليار دولار آخر إلى الشركات، خصوصًا لتوفير رأس المال العامل وتحديث الآلات الصناعية.
ويُقترح توفير التمويل من خلال مصرف لبنان، إما بالسحب من توظيفات المصارف لديه أو عبر الإقراض المباشر من سيولته، على أن تتولى البنوك منح القروض للمستفيدين.
وتستهدف الآلية إعادة تدوير الأموال من خلال تحصيل الأقساط وإعادة إقراضها، بما يسمح باستمرار أثر التمويل لسنوات مقبلة.
الصناعة والصادرات في قلب الخطة
تشير تقديرات الخطة إلى أن الصناعة اللبنانية تعمل بنحو 50% من طاقتها الإنتاجية، ما يتيح مجالًا لزيادة الإنتاج إذا توافرت السيولة اللازمة.
وتقترح الورقة توجيه نحو 700 مليون دولار إلى رأس المال العامل، بما يشمل المواد الأولية وتكاليف التشغيل، وتخصيص 300 مليون دولار لتحديث الآلات.
وتتوقع الخطة أن تؤدي هذه الاستثمارات إلى زيادة الصادرات بنحو 1.14 مليار دولار، بما يعادل ارتفاعًا يقارب 38% مقارنة بالمستوى الحالي، الذي يقدّر بنحو 3 مليارات دولار سنويًا.
كما ينتظر أن تسهم زيادة الإنتاج المحلي في تقليل الاعتماد على الواردات، وتوفير فرص عمل إضافية، وتحسين مداخيل العاملين.
قروض للسيارات والإنفاق الشخصي
في الجانب الاستهلاكي، تقترح الخطة تخصيص 400 مليون دولار لقروض السيارات على مدى خمس سنوات، و600 مليون دولار لقروض الإنفاق الشخصي، مع سداد الأخيرة خلال عام واحد وفق التصورات الأولية.
وتقدّر الورقة أن يحقق التمويل إيرادات إضافية للخزينة تصل إلى 574 مليون دولار في السنة الأولى، تتوزع على النحو الآتي:
نحو 310 ملايين دولار من ضريبة القيمة المضافة.
ما لا يقل عن 135 مليون دولار من الرسوم الجمركية ورسوم الإنتاج.
نحو 100 مليون دولار من ضريبة الدخل.
ما بين 8 و31 مليون دولار من ضريبة الأرباح المصرفية، بحسب آلية التنفيذ.
كما تشير التقديرات إلى أن الأثر الاقتصادي الإجمالي للتمويل قد يبلغ نحو 2.95 مليار دولار، مع اختلاف النسبة إلى الناتج المحلي الإجمالي وفق حجم الناتج المعتمد في الحسابات.
تحديات التمويل واستعادة النشاط المصرفي
تعتمد الخطة المقترحة بدرجة كبيرة على الموارد المتاحة لدى مصرف لبنان، الذي يُقدّر احتياطيه من العملات الأجنبية بنحو 11.6 مليار دولار، وفق التقرير.
وتأتي المبادرة في ظل تداعيات الأزمة المالية التي أصابت لبنان منذ سنوات، وأدت إلى تراجع القدرة الشرائية للأسر وتقييد الوصول إلى الودائع المصرفية، فضلًا عن انحسار القروض الموجهة للأفراد والشركات.
ويرى معدّو الخطة أن إعادة تنشيط الإقراض قد تساعد في تحريك عجلة الاقتصاد، إلا أن تنفيذها يظل مرتبطًا بحسم آلية التمويل وشروط القروض وضمان استدامة السيولة.
اجتماعات بانكوك تحذر من صدمات متزامنة تهدد الاقتصاد العالمي
حذّرت اجتماعات صندوق النقد الدولي ومجموعة البنك الدولي في بانكوك من تزايد المخاطر التي تواجه الاقتصاد العالمي، في ظل تداخل الحروب واضطرابات إمدادات الطاقة والتجارة مع ارتفاع الديون وتكاليف الاقتراض، وتراجع قدرة الحكومات على مواجهة صدمات جديدة.
وجمعت الاجتماعات وزراء مالية ومحافظي بنوك مركزية ومسؤولين دوليين لمناقشة سبل احتواء التضخم، وإعادة بناء الهوامش المالية، وتعزيز فرص العمل ودعم القطاع الخاص، خصوصًا في الاقتصادات النامية.
الديون تستنزف ميزانيات الدول
برز ارتفاع الدين العام وتكاليف خدمته باعتباره أحد أبرز مصادر القلق، ولا سيما في الدول منخفضة الدخل التي تواجه في الوقت نفسه ارتفاع أسعار الغذاء والطاقة وتراجع قدرتها على تمويل الخدمات الأساسية والاستثمارات التنموية.
وقالت المديرة العامة لصندوق النقد الدولي، كريستالينا غورغييفا، إن نسبة مدفوعات خدمة الدين إلى الإيرادات الحكومية في الدول منخفضة الدخل ارتفعت من 8% إلى 14% خلال السنوات الأخيرة.
ودعت المؤسسة الدولية الحكومات إلى تقليص العجز والحد من نمو الدين، مع توجيه الدعم إلى الفئات الأكثر احتياجًا بدلًا من تقديم تحويلات أو مساعدات شاملة، إلى جانب الحفاظ على استقلالية البنوك المركزية ومواصلة جهود احتواء التضخم.
ولا تقتصر الضغوط على الدول النامية، إذ يؤدي ارتفاع عوائد السندات في الاقتصادات المتقدمة إلى زيادة تكاليف الاقتراض وخدمة الدين، بما ينعكس على الأسواق المالية العالمية.
الذكاء الاصطناعي فرصة ومصدر للمخاطر
سلّطت الاجتماعات الضوء على الفرص التي يوفرها الذكاء الاصطناعي لزيادة الإنتاجية، لكنها حذرت أيضًا من مخاطر الاعتماد المفرط عليه بوصفه محركًا رئيسيًا للنمو.
وترى غورغييفا أن الجمع بين مرونة الاقتصاد العالمي والفرص التكنولوجية من جهة، ومخاطر التضخم والديون والحروب والتغيرات المناخية من جهة أخرى، يفرض على الحكومات اتباع سياسات أكثر توازنًا.
كما تبرز مخاوف من اتساع الفجوة بين الاقتصادات القادرة على الاستثمار في التكنولوجيا المتقدمة وتلك التي تفتقر إلى الموارد اللازمة لمواكبة التحولات.
اضطرابات الشرق الأوسط تهدد الطاقة والغذاء
احتلت تداعيات الصراع في الشرق الأوسط وأمن الطاقة والغذاء جانبًا مهمًا من المناقشات، في ظل اضطراب طرق التجارة والممرات المائية وارتفاع تكاليف النقل والتأمين والإنتاج.
وتزيد هذه التطورات الضغوط التضخمية على الدول المستوردة للطاقة، خصوصًا الاقتصادات محدودة الموارد المالية، التي تواجه صعوبة في تعويض ارتفاع تكاليف الواردات.
ولا يعني ارتفاع أسعار النفط بالضرورة تحسن أوضاع جميع الدول المصدرة، إذ تتوقف النتائج على مستويات الإنتاج والصادرات وتكاليف الاستيراد والإنفاق الحكومي ومدى استمرار الاضطرابات.
الحاجة إلى تعاون دولي أوسع
أكدت المناقشات أن قدرة الاقتصاد العالمي على التكيف مع الأزمات لا تعني اختفاء المخاطر، خصوصًا مع تزايد أعباء الدين وارتفاع تكاليف التمويل وتراجع المساحة المتاحة أمام الحكومات للتدخل.
وتواجه الاقتصادات العالمية تحديًا مزدوجًا يتمثل في كبح التضخم والحفاظ على النمو، مع حماية الفئات الأكثر تضررًا من صدمات الطاقة والغذاء، وتعزيز فرص العمل والاستثمار.
وتشير حصيلة الاجتماعات إلى أن مواجهة هذه التحديات تتطلب سياسات مالية ونقدية أكثر استدامة، إلى جانب تعاون دولي يساعد الاقتصادات الأكثر هشاشة على تجاوز الصدمات المتلاحقة.