الطلب على المعادن الحيوية يتضاعف بحلول 2040.. والليثيوم في الصدارة

يتجه الطلب العالمي على المعادن الحيوية إلى تسجيل نمو قوي خلال السنوات المقبلة، مع توقعات بأن يتضاعف تقريباً بحلول عام 2040 وفق «سيناريو السياسات المعلنة»، بحسب أحدث تقرير لوكالة الطاقة الدولية.
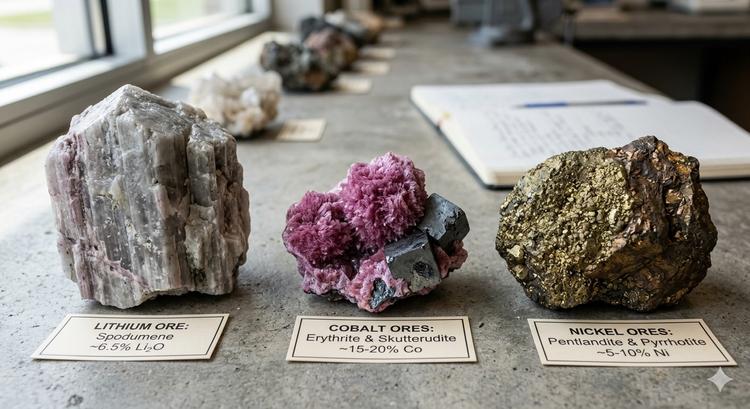
ويتصدر الليثيوم قائمة المعادن الأسرع نمواً، مع توقع ارتفاع الطلب عليه بأكثر من ثلاثة أضعاف بحلول 2040، بينما يُتوقع أن ينمو الطلب على النيكل والغرافيت والمعادن الأرضية النادرة بنسب تتراوح بين 50% و90%.
وأوضحت وكالة الطاقة الدولية في تقريرها «الآفاق العالمية للمعادن الحيوية لعام 2026» أن نمو الطلب على الكوبالت حتى عام 2040 أصبح أبطأ، مدفوعاً بالانتشار السريع لبطاريات فوسفات حديد الليثيوم «LFP»، إلا أن هذا التراجع يعوض جزئياً نتيجة التغيرات في تركيبات بطاريات النيكل والكوبالت والمنغنيز مقارنة بالتوقعات السابقة.
الطاقة والتقنيات الحديثة تقودان الطلب
تظل تقنيات الطاقة المحرك الأساسي للطلب المستقبلي على المعادن الحيوية، في ظل استمرار التوسع في السيارات الكهربائية، وتخزين الطاقة بالبطاريات، ومصادر الطاقة المتجددة، وشبكات الكهرباء.
ويأتي النحاس في مقدمة المعادن من حيث الزيادة في الكميات المطلوبة، مع توقع إضافة نحو 7 ملايين طن إلى الطلب بحلول 2040، نتيجة دوره الأساسي في شبكات الكهرباء وتقنيات الطاقة الجديدة.
وفي جانب الإمدادات، تشير المشاريع المعلنة إلى تحسن أو استقرار نسبي في توازن الأسواق مقارنة بالتوقعات السابقة، باستثناء الكوبالت.
وتتوقع الوكالة تقلص فجوة إمدادات النحاس من نحو 30% إلى 25%، مع دخول المزيد من المشاريع الإنتاجية حيز التشغيل، كما تتقلص فجوة الليثيوم المتوقعة.
الكوبالت يواجه فجوة أكبر
في المقابل، يُتوقع اتساع فجوة إمدادات الكوبالت من أكثر قليلاً من 15% إلى أكثر من 25%، في ظل توقعات بانخفاض الإنتاج بعد فرض جمهورية الكونغو الديمقراطية، أكبر منتج للكوبالت عالمياً، حصصاً على صادراته.
وتبرز هذه التطورات التأثير المتزايد للسياسات التي تتبناها الدول المنتجة الرئيسية على أسواق المعادن الحيوية.
أما النيكل والغرافيت، فيشير السيناريو الأساسي إلى وجود فجوات محدودة في إمداداتهما، لكن هناك عدداً من المشاريع التي لا تزال في مراحل مبكرة. وفي حال تنفيذها وفق الجداول الزمنية المعلنة، كما يفترض «سيناريو الإنتاج المرتفع»، فقد تتمكن الإمدادات من تلبية الطلب في معظم السيناريوهات.
فجوة بين التعدين والتكرير
ورغم التقدم الذي تعكسه الإعلانات الجديدة عن المشاريع، ترى وكالة الطاقة الدولية أن سلاسل توريد المعادن الحيوية لا تزال تعاني اختلالات هيكلية، إذ تتوسع قدرات التعدين في مناطق متعددة، بينما تظل قدرات التكرير والتصنيع اللاحق محدودة.
وتظهر المعادن الأرضية النادرة بوضوح حجم هذه الفجوة؛ فبحلول عام 2035، يمكن للمشاريع التعدينية المعلنة خارج الدولة المنتجة الرئيسية توفير طاقة إنتاجية تقارب 50 ألف طن، مقابل أقل من 40 ألف طن من طاقة التكرير والفصل المخطط لها، والتي تتركز بصورة أساسية في ماليزيا والولايات المتحدة.
أما التصنيع اللاحق، فيظل أكثر محدودية، إذ لا يتجاوز إجمالي الطاقة المتعلقة بإنتاج المعادن الأرضية النادرة والسبائك والمغناطيسات 18 ألف طن، محسوبة على أساس محتوى العناصر الأرضية النادرة.
وتتكرر المشكلة في الليثيوم، حيث يفوق نمو التعدين خارج المورد المهيمن قدرات إنتاج مواد الكاثود الحالية والمخطط لها. كما يواجه الغرافيت والنيكل والكوبالت تحديات مماثلة نتيجة تأخر قدرات التكرير والتصنيع عن توسع التعدين.
الذكاء الاصطناعي يرفع أهمية المعادن
تدخل المعادن الحيوية في مجموعة واسعة من التطبيقات الاستراتيجية، بما في ذلك أشباه الموصلات والروبوتات والخوادم وأنظمة تخزين الطاقة الخاصة بمراكز بيانات الذكاء الاصطناعي، إلى جانب تقنيات الاتصالات المتقدمة والطيران والفضاء والدفاع.
ومع انتقال الاقتصادات الحديثة بصورة متزايدة إلى أنظمة تعتمد على الكهرباء والرقمنة والأتمتة، يرتفع استهلاك المعادن اللازمة لدعم هذه التحولات.
وبالإضافة إلى النحاس والصلب والألومنيوم والليثيوم، تعتمد الصناعات عالية التقنية على مواد مثل الغاليوم والجرمانيوم والإنديوم والسيليكون والتنتالوم والتنغستن والقصدير والفضة ومعادن مجموعة البلاتين، فضلاً عن العناصر الأرضية النادرة المستخدمة في صناعة المغناطيسات، ومنها النيوديميوم والبراسيوديميوم والديسبروسيوم والتيربيوم.
كما تعتمد صناعات الطيران والفضاء والدفاع على عدد كبير من المعادن في إنتاج السبائك والسبائك فائقة الأداء، التي تتميز بالقوة العالية والقدرة على تحمل درجات الحرارة المرتفعة.
الصين في قلب مخاطر الإمدادات
ولتقييم المخاطر المرتبطة بهذه المواد، طورت وكالة الطاقة الدولية إطاراً يعتمد على ثلاثة أبعاد رئيسية، هي مخاطر الإمدادات، وتوفر البدائل ومسارات التوريد، والأهمية الاستراتيجية لكل مادة.
ويعد تركّز الإمدادات في مراحل التعدين والتكرير أحد أبرز مصادر المخاطر، إذ إن الاعتماد على عدد محدود من الموردين يجعل الأسواق أكثر عرضة لنقص الإمدادات في حال حدوث اضطرابات.
وتبرز الصين باعتبارها أكبر دولة في مجال تكرير عدد من المعادن، إذ تستحوذ على أكثر من 90% من الإمدادات العالمية المكررة لكل من الغاليوم والغرافيت والمنغنيز والعناصر الأرضية النادرة.
كما ترتفع المخاطر بالنسبة للمواد التي يصعب استبدالها، مثل الكروم المستخدم في إنتاج الفولاذ المقاوم للتآكل، والتيتانيوم المستخدم في السبائك عالية القوة وخفيفة الوزن، والجرمانيوم المستخدم في الألياف الضوئية عالية الأداء.
وتزداد المخاطر أيضاً لأن بعض المعادن لا يتم إنتاجها بشكل مستقل، بل تأتي كمنتجات مشتركة أو ثانوية أثناء استخراج معادن أخرى. فالغاليوم، على سبيل المثال، يُنتج بصورة أساسية كمنتج ثانوي لعمليات الزنك والألومنيوم، بينما يُستخلص التيلوريوم من معالجة النحاس والرصاص، والجرمانيوم من الزنك والفحم.
وتتحدد الأهمية الاستراتيجية للمعادن بحسب القطاعات التي تعتمد عليها، إذ تصبح استمرارية إمداداتها أكثر أهمية عندما تدخل في صناعات حيوية مثل أشباه الموصلات والدفاع.
وتضع وكالة الطاقة الدولية الغاليوم، والعناصر الأرضية النادرة المستخدمة في المغناطيسات، والإيتريوم، والغرافيت، والتنغستن، والجرمانيوم، والتيلوريوم، والكوبالت ضمن المواد ذات مستويات التعرض المرتفعة للمخاطر، بسبب تركّز الإمدادات، ومحدودية البدائل، وأهميتها للتطبيقات الاستراتيجية، إلى جانب خضوع عدد منها بالفعل لقيود على التصدير.