65 مليار دولار لدعم المعادن الحرجة.. هل تتحول الطفرة الاستثمارية إلى أزمة بسبب ضعف الطلب؟

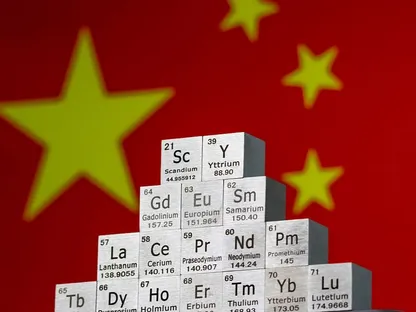
تواجه الاستثمارات العالمية في قطاع المعادن الحرجة اختبارًا صعبًا، رغم تعهد الاقتصادات المتقدمة بتخصيص نحو 65 مليار دولار من الأموال العامة لدعم هذا المجال، في ظل تراجع الاستثمارات الفعلية بنسبة 9% خلال العام الماضي، واستمرار ضعف التمويل بالدين، إلى جانب مخاوف من عدم استقرار الطلب على المنتجات النهائية.
وتكتسب هذه المعادن أهمية استراتيجية متزايدة، نظرًا لدخولها في صناعات حيوية تشمل السيارات الكهربائية والطائرات المسيّرة والأجهزة الطبية ومصابيح «ليد» والمحركات النفاثة ورقائق الكمبيوتر، فضلًا عن استخدامها في تصنيع المغناطيسات المتطورة.
لكن القطاع يواجه تحديات تتعلق بارتفاع تكاليف الإنتاج، وتقلب الأسعار، وصعوبة التنبؤ بالطلب على المدى الطويل، ما يجعل جذب الاستثمارات المصرفية والخاصة أكثر تعقيدًا مقارنة بقطاعات التعدين التقليدية.
65 مليار دولار تعهدات حكومية دون استثمارات كافية
تعهدت الاقتصادات المتقدمة خلال العام الماضي بتخصيص 65 مليار دولار لدعم المعادن الحرجة، وهو ما يزيد على أربعة أضعاف التمويل المعلن في عام 2023، في محاولة لتعزيز سلاسل الإمداد وتقليل الاعتماد على المصادر الخارجية.
ورغم ضخامة هذه التعهدات، لم تتحول الأموال المعلنة إلى استثمارات فعلية بالمستوى المتوقع، إذ تراجعت الاستثمارات في القطاع بنسبة 9% خلال العام الماضي، ما أثار تساؤلات بشأن قدرة الدعم الحكومي على بناء صناعة مستقرة ومستدامة.
وتواجه الشركات العاملة في هذا المجال صعوبة في الحصول على التمويل، بسبب ارتفاع تكاليف التعدين والمعالجة، فضلًا عن محدودية الأسواق وضعف السيولة، الأمر الذي يجعل تقدير التدفقات النقدية المستقبلية أكثر صعوبة ويحد من استعداد البنوك لتقديم قروض كبيرة.
تقلبات الأسعار ونفوذ الصين يهددان القطاع
تُعد تقلبات العرض والطلب من أبرز المخاطر التي تواجه صناعة المعادن الحرجة، إذ يمكن أن تؤدي التطورات التكنولوجية إلى تقليل الحاجة إلى عنصر معين أو الاستغناء عنه تمامًا، وهو ما قد يضعف الجدوى الاقتصادية لمشروعات استثمارية ضخمة.
كما تمثل الصين عاملًا مؤثرًا في مستقبل القطاع، نظرًا لامتلاكها قدرات إنتاجية وتنافسية كبيرة وتكاليف منخفضة، فضلًا عن قدرتها على التأثير في الأسواق العالمية من خلال تشديد قيود التصدير أو تخفيفها، بما قد يؤدي إلى ارتفاع الأسعار أو انهيارها.
وتبرز هذه المخاطر بصورة خاصة في سوق العناصر الأرضية النادرة، التي تسعى الولايات المتحدة ودول غربية أخرى إلى تقليل اعتمادها على الإمدادات الصينية منها.
«إنرجي فيولز» نموذج لطفرة الاستثمار ومخاطرها
تقدم شركة «إنرجي فيولز» (Energy Fuels) مثالًا على التقلبات التي يشهدها القطاع. فقد بدأت الشركة نشاطها في إنتاج اليورانيوم داخل الولايات المتحدة، لكنها واجهت صعوبات بعد تراجع أسعار الوقود النووي عقب كارثة فوكوشيما دايتشي عام 2011.
ومع تصاعد التوترات التجارية خلال الولاية الأولى للرئيس دونالد ترمب، أعادت الشركة توجيه جزء من نشاطها نحو معالجة العناصر الأرضية النادرة، مستفيدة من منشأتها المتخصصة في معالجة اليورانيوم بولاية يوتا.
وخلال العام الماضي، بدأت الشركة تجارب لفصل عناصر أرضية نادرة، من بينها الديسبروسيوم والتيربيوم والساماريوم، وهي عناصر تدخل في تصنيع مغناطيسات تتحمل درجات الحرارة المرتفعة.
وجاء هذا التوسع بالتزامن مع تزايد مخاوف المصنعين الأمريكيين من القيود الصينية على صادرات المغناطيسات والعناصر الأرضية النادرة، ردًا على الرسوم الجمركية التي فرضتها إدارة ترمب.
وبحلول أواخر يناير من العام الجاري، ارتفعت قيمة سهم «إنرجي فيولز» إلى خمسة أضعاف مستواه خلال سبعة أشهر، ما شجع الشركة على التوسع نحو بناء سلسلة إنتاج متكاملة تمتد من التعدين إلى تصنيع المغناطيسات.
وفي إطار هذه الاستراتيجية، أنفقت الشركة 300 مليون دولار للاستحواذ على شركة تعدين أسترالية، قبل أن تعلن في يونيو صفقة أخرى بقيمة 1.9 مليار دولار لشراء شركة تصنيع المغناطيسات «VAC».
إلغاء اتفاق جنرال موتورز يضرب خطط التوسع
لكن طموحات الشركة واجهت انتكاسة الشهر الماضي، بعدما ألغت «جنرال موتورز» اتفاقها مع «VAC»، وفقًا لما أوردته وكالة «رويترز».
وكانت شركة صناعة السيارات الأمريكية تستحوذ على نحو 90% من إنتاج مصنع «VAC» للمغناطيسات المصنوعة من العناصر الأرضية النادرة في مدينة سمتر بولاية ساوث كارولاينا.
وانعكس ذلك على القيمة السوقية لشركة «إنرجي فيولز»، التي كانت قد بلغت نحو 6.5 مليار دولار في يناير، قبل أن تهبط إلى أقل من ثلث ذلك المستوى.
وتعود جذور الأزمة إلى اختلاف التوقعات بشأن سوق السيارات الكهربائية؛ فعندما أبرمت جنرال موتورز اتفاقها الرئيسي مع «VAC» عام 2023، كانت الشركة تستهدف إنتاج مليون سيارة كهربائية سنويًا في أمريكا الشمالية بحلول عام 2025.
لكن الإنتاج الفعلي جاء أقل بكثير من المستهدف، إذ لم يتجاوز 170 ألف سيارة، كما تكبدت جنرال موتورز أعباء مالية تجاوزت 11 مليار دولار لتقليص برنامج السيارات الكهربائية وإعادة هيكلته.
وتمتلك الشركة اتفاقات منفصلة لتوريد مغناطيسات العناصر الأرضية النادرة مع «إم بي ماتيريالز» (MP Materials) و«نوفيون ماغنيتكس» (Noveon Magnetics)، ما أدى إلى تراجع حاجتها إلى إنتاج مصنع «VAC».
فقدان عميل رئيسي قد يهدد سلسلة الإمداد
تكشف هذه التطورات أن بناء سلسلة إمداد متكاملة للمعادن الحرجة لا يعتمد فقط على التمويل أو ارتفاع تقييمات الشركات، بل يحتاج إلى طلب مستقر من الشركات الصناعية التي تستخدم المنتجات النهائية.
فخسارة عميل كبير مثل جنرال موتورز قد تؤثر في قدرة المصنع على تسويق إنتاجه، كما يمكن أن تمتد تداعياتها إلى شركات التعدين والمعالجة والمستثمرين المشاركين في سلسلة التوريد.
ورغم أن الطلب العالمي على العناصر الأرضية النادرة يمنح «VAC» فرصة للعثور على مشترين بديلين، فإن ذلك لا يضمن تعويض حجم الطلب الذي كانت توفره جنرال موتورز، خصوصًا في سوق محدودة نسبيًا وحساسة للتغيرات التجارية والتكنولوجية.
وقد تؤدي مثل هذه الانتكاسات إلى تراجع ثقة المستثمرين في القطاع بأكمله، ما يحد من تدفق رؤوس الأموال الخاصة التي تحتاج إليها الشركات لتوسيع الإنتاج وبناء سلاسل إمداد مستقلة.
التمويل بالدين لا يواكب طموحات القطاع
تشهد شركات المعادن الحرجة المدرجة في البورصات تقلبات كبيرة في تقييماتها السوقية، إذ ارتفعت أسعار أسهم عدد منها بصورة سريعة، قبل أن تتراجع بشدة في حالات أخرى.
كما ساهمت الارتفاعات السابقة في تعزيز الأرصدة النقدية وحقوق الملكية الدفترية، ومنحت بعض الشركات فرصة لجمع تمويل إضافي من المساهمين.
لكن التمويل بالدين، الذي يمثل أداة أساسية لتمويل المشروعات الصناعية والتوسعات الكبرى، لا يزال متأخرًا عن احتياجات القطاع، في ظل تحفظ المؤسسات المصرفية تجاه مخاطر تقلب الأسعار وعدم وضوح الإيرادات المستقبلية.
وفي المقابل، يتمتع القطاع بمستويات دعم حكومي لم يشهدها منذ عقود، تشمل القروض والاستثمارات الحكومية في الأسهم، وضمانات الأسعار الدنيا، إلى جانب اهتمام متزايد من المستثمرين في القطاع الخاص.
الطلب المستدام هو الاختبار الحقيقي
رغم الدعم المالي والسياسي المتزايد، لا تزال المشكلة الأساسية أمام صناعة المعادن الحرجة تتمثل في ضمان وجود طلب مستمر على منتجاتها، بما يسمح للشركات بتحقيق إيرادات مستقرة وتغطية تكاليف الإنتاج والتوسع.
فالاستثمارات الضخمة والتعهدات الحكومية لا تكفي وحدها لضمان نجاح المشروعات، ما لم تقترن بعقود توريد طويلة الأجل واحتياجات صناعية فعلية تضمن استمرار شراء المنتجات.
وبذلك، لا يتمثل التحدي الحقيقي أمام قطاع المعادن الحرجة في حجم الأموال التي تتعهد الحكومات بضخها أو الارتفاعات المؤقتة في أسعار الأسهم، وإنما في قدرة الشركات على الصمود وتحقيق الاستدامة المالية عندما تتراجع موجة الحماس الاستثماري.